Sinistres et reconstruction
Après un incendie, une inondation ou une tempête, ayez votre propre expert à vos côtés.
L’expert de l’assurance travaille pour l’assureur. Nous travaillons pour vous : nous évaluons les dommages, chiffrons correctement les réparations et défendons votre dossier face à l’expert de l’assureur, puis nous vous aidons à organiser la reconstruction.
Pourquoi avoir votre propre expert ?
Après un incendie, une inondation ou une tempête, votre assureur mandate son propre expert (l’expert d’assurance). Il constate les dommages, vérifie ce que couvre votre contrat et chiffre le préjudice. Ce chiffre devient la proposition d’indemnisation de l’assureur.
L’expert de l’assurance est mandaté et payé par l’assureur. Il n’est pas là pour vous conseiller, et personne ne vérifie ses chiffres pour votre compte. Des dommages cachés ou apparus plus tard peuvent être oubliés, les réparations chiffrées au plus bas, la vétusté appliquée lourdement, et certains dommages attribués à des défauts préexistants non couverts par le contrat.
Vous avez le droit d’être assisté par votre propre expert (expert d’assuré) à tout moment du sinistre. Nous inspectons le bien, établissons la cause, documentons chaque dommage et préparons une réclamation entièrement chiffrée. Nous rencontrons ensuite l’expert de l’assureur lors d’une expertise contradictoire et négocions les montants poste par poste, preuves à l’appui devant les deux parties.
Si les deux experts ne parviennent pas à s’accorder, de nombreux contrats prévoient un troisième expert pour les départager. Et lorsque votre contrat prévoit une indemnisation en valeur à neuf, nous veillons à ce que la part retenue au titre de la vétusté soit réclamée une fois les travaux réalisés.
Nous travaillons régulièrement aux côtés d’assureurs, d’experts d’assurance, d’experts des autres parties et d’experts judiciaires, et nous savons comment se déroulent en pratique les sinistres et les litiges en France.
Le déroulement d’un sinistre avec votre propre expert
Vous vivez à l’étranger ? Beaucoup de nos clients possèdent une maison en France mais vivent au Royaume-Uni ou ailleurs. Nous pouvons être vos yeux sur place : visiter le bien, traiter avec l’expert de l’assureur et vous tenir informé en français ou en anglais.
Les dommages que nous traitons
Dégât des eaux
Dégât des eaux ? Il faut d’abord trouver la cause
Les assureurs veulent savoir d’où vient l’eau. Notre recherche de fuite précise les techniques utilisées et le point d’entrée le plus probable, et ses frais sont souvent pris en charge par l’assurance habitation. Vérifiez votre contrat.
Extraits de nos dossiers
Des dommages réels que nous avons expertisés
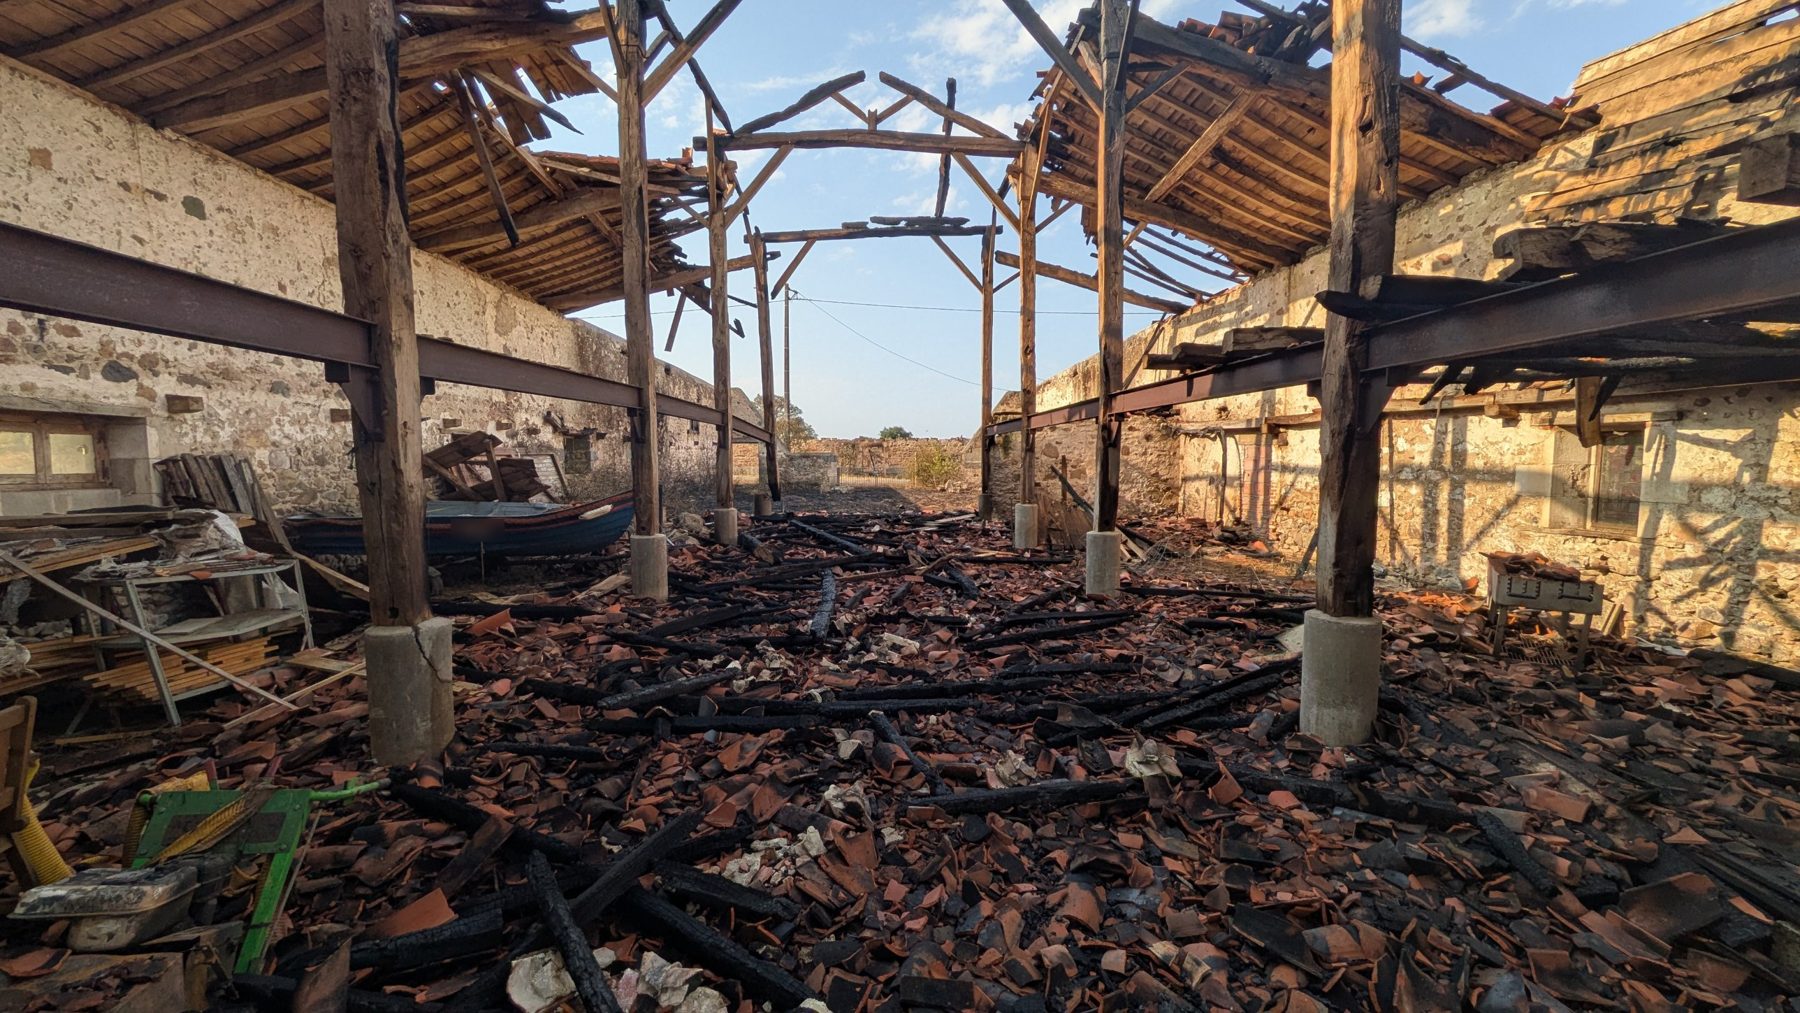
Photos issues de dossiers d’incendie et d’inondation que nous avons traités en France. Chaque sinistre commence de la même façon : un constat minutieux des dommages, avant tout déblaiement.
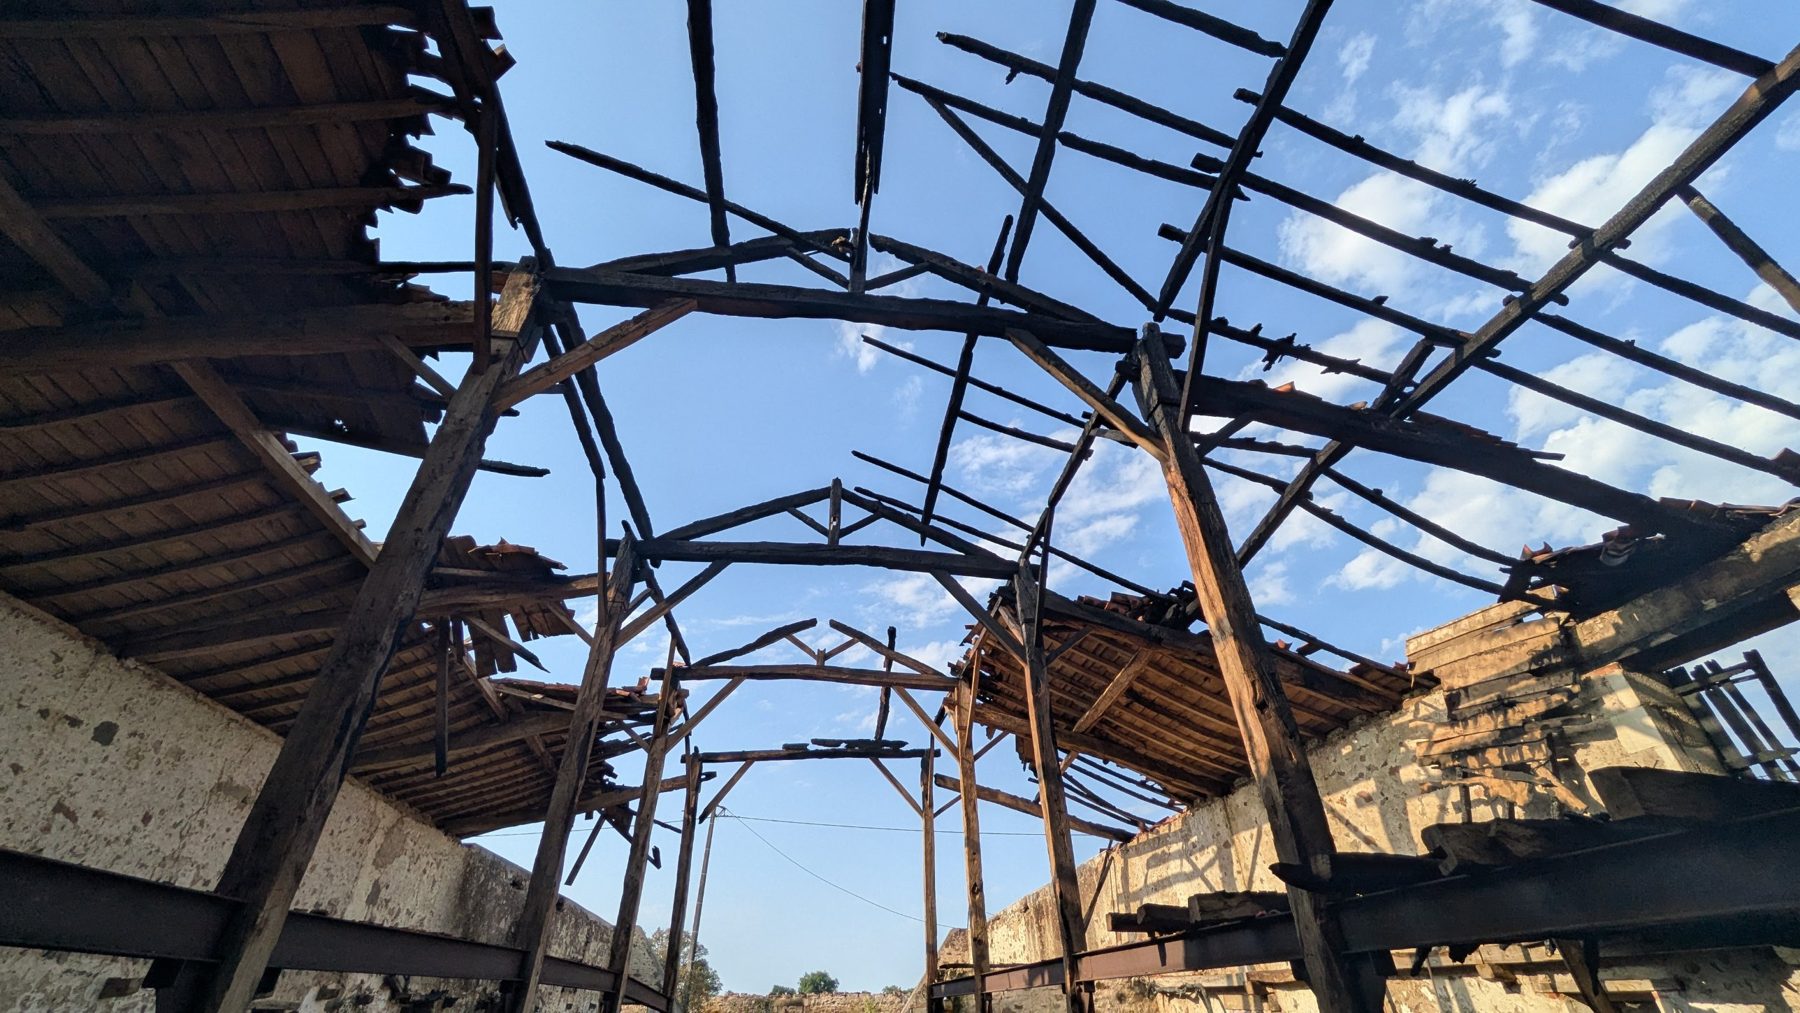
Incendie : couverture et liteaux détruits, fermes principales encore debout.
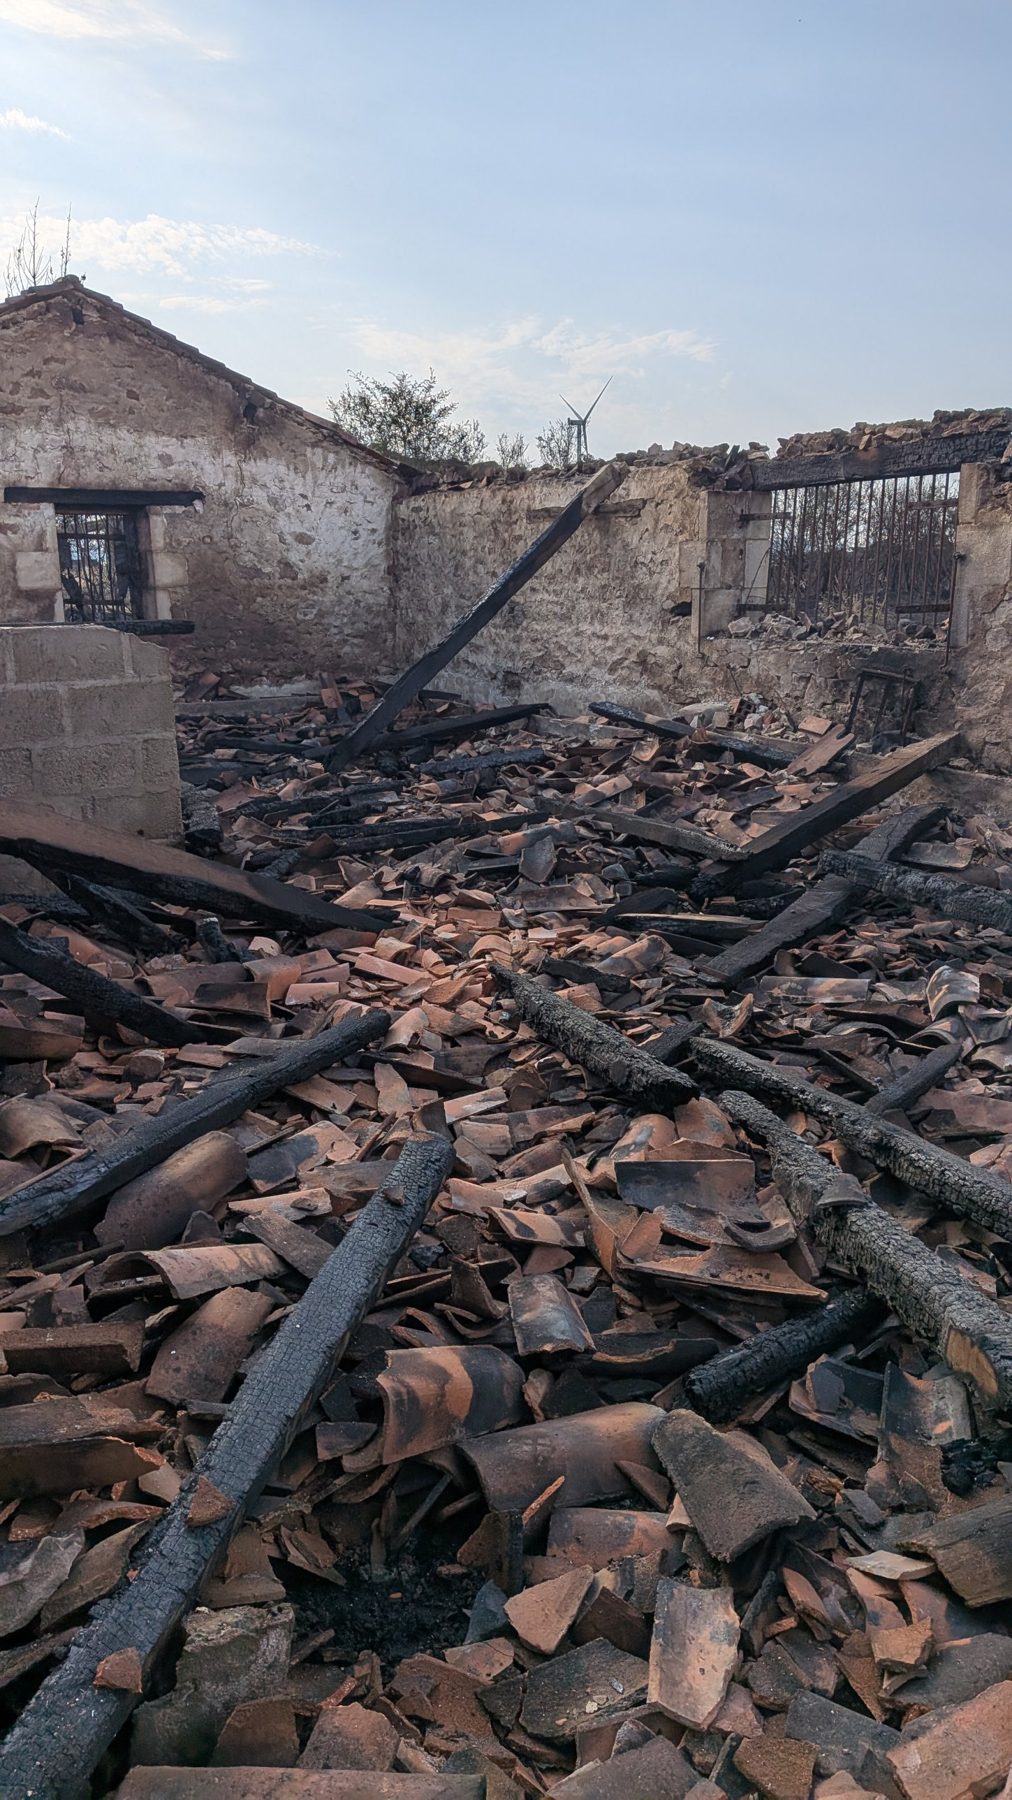
Incendie : toiture effondrée, poutres calcinées et tuiles brisées.
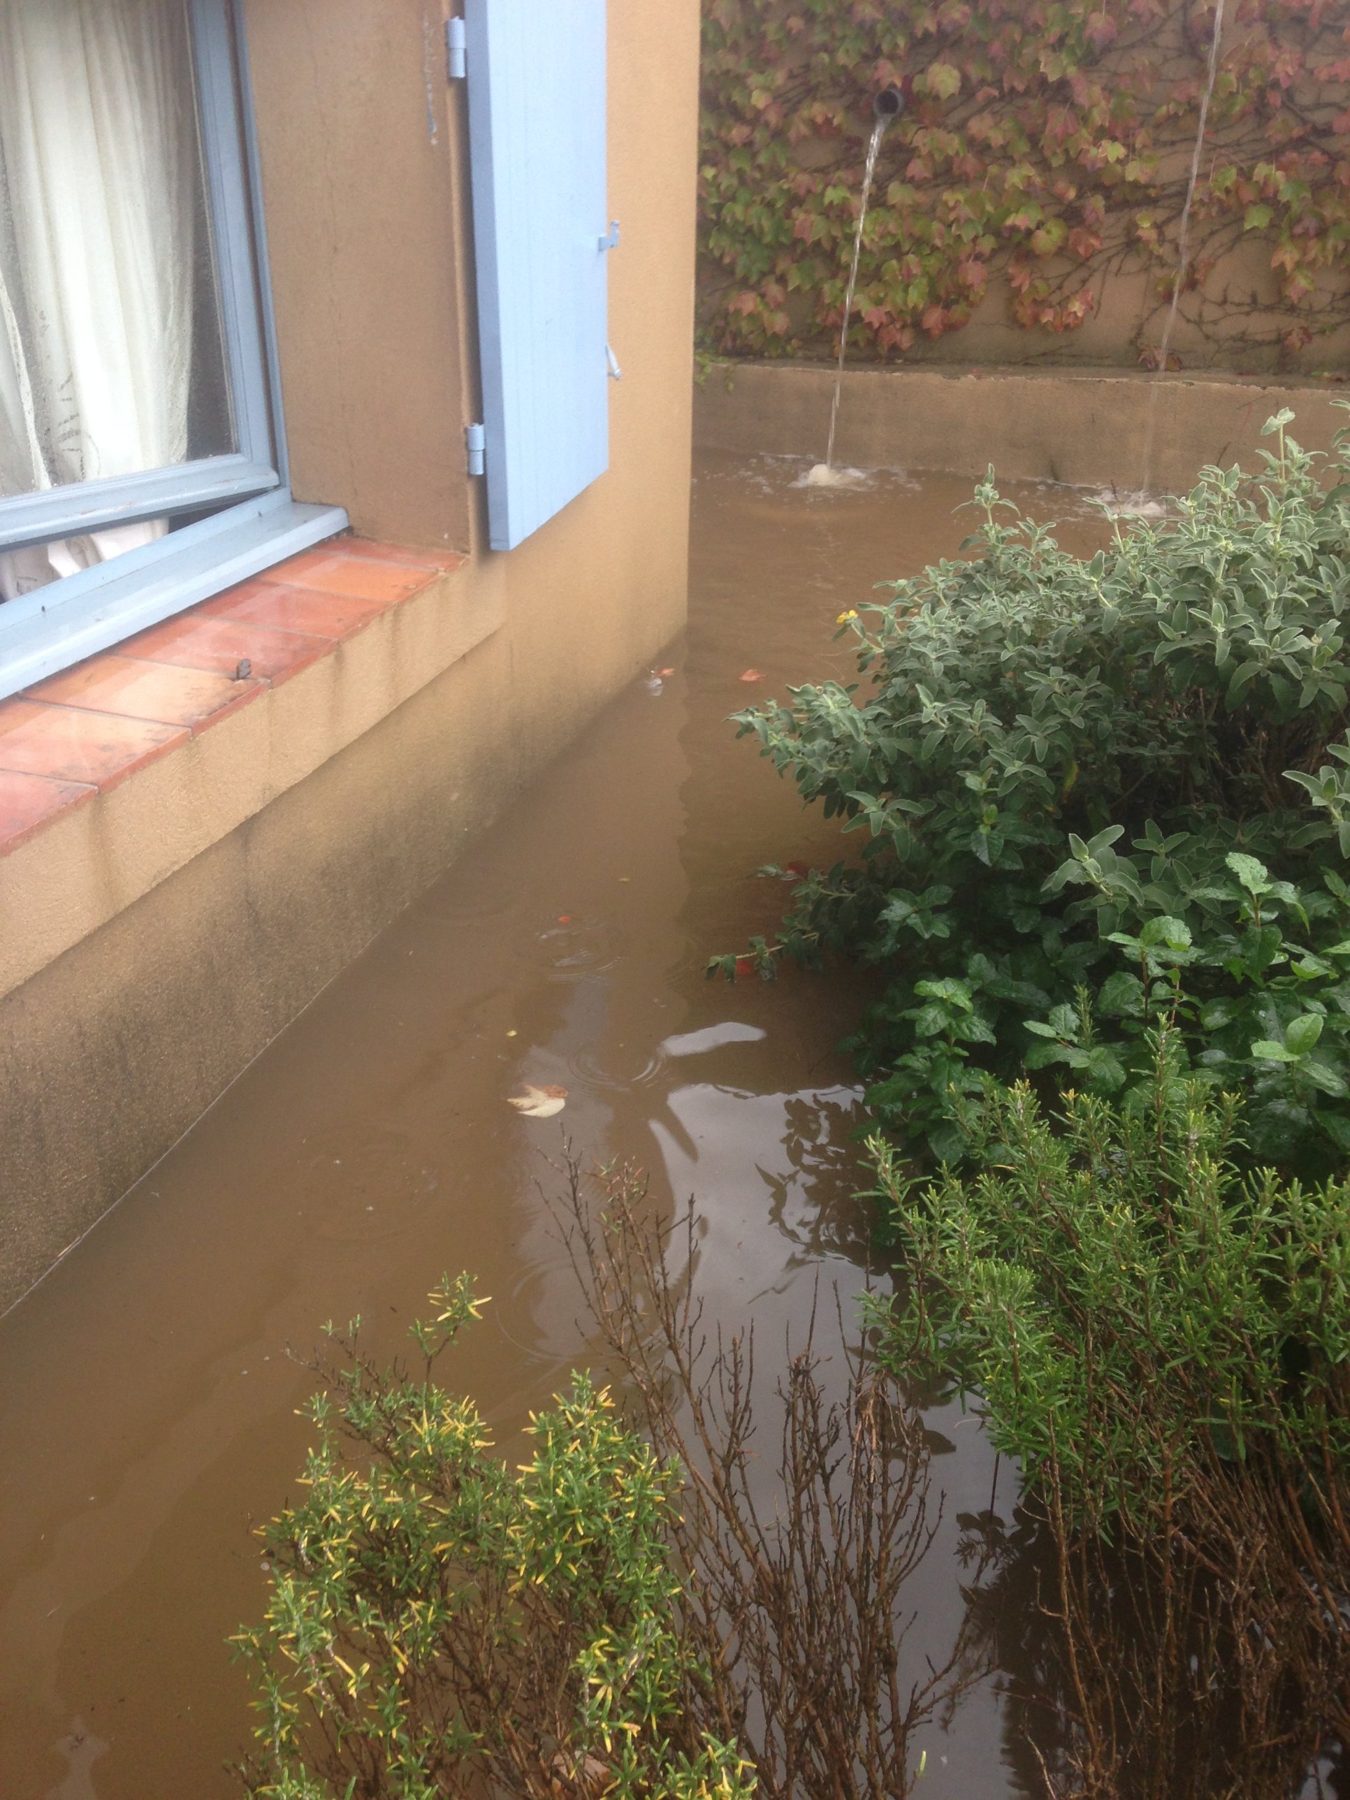
Inondation : eau à hauteur d’appui contre les murs.
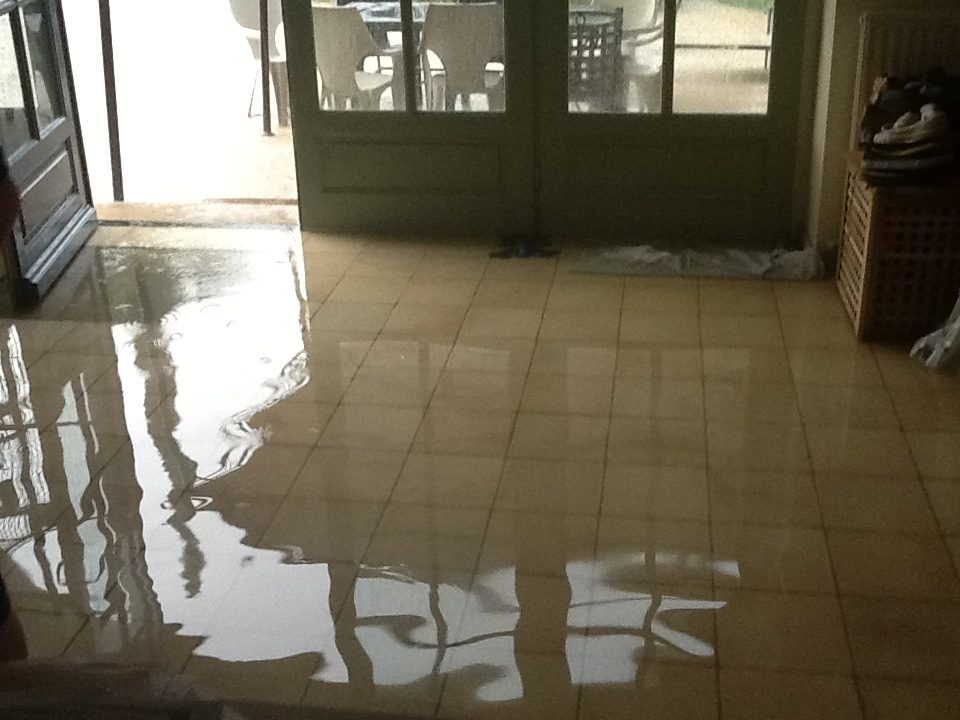
Inondation : eau sur tout un rez-de-chaussée carrelé.
Du sinistre à la reconstruction
Le sinistre n’est que la première étape. Nous restons à vos côtés jusqu’à ce que le bien soit sécurisé et les travaux lancés.
Agissez vite
Les sinistres sont soumis à des délais. Déclarez le sinistre à votre assureur dès que possible, conservez photos et objets endommagés jusqu’au passage de l’expert, et n’engagez pas de réparations définitives avant l’évaluation des dommages. Pour une sécheresse ou une inondation relevant d’un arrêté de catastrophe naturelle, le délai de déclaration court à partir de la publication de l’arrêté : renseignez-vous immédiatement auprès de votre assureur.